Cómo funciona KwitPlan, de la A a la Z
Kwit: Te enseño el club por dentro. Son pantallas de verdad; los números son de Lucía, una clienta de ejemplo.
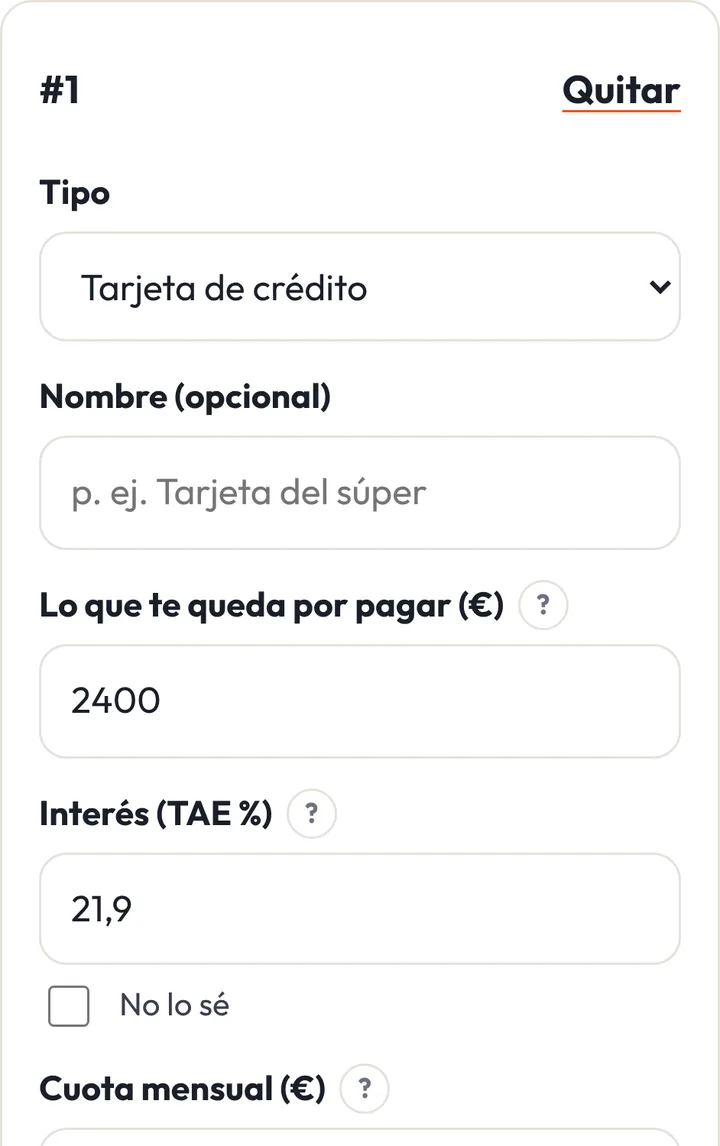
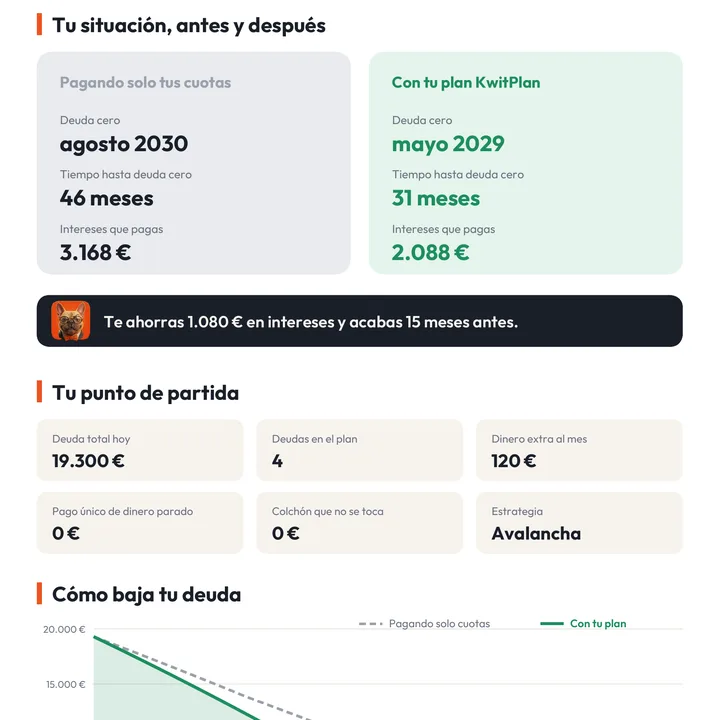
Lucía tiene cuatro deudas: una tarjeta de 2.400 € al 21,9 % TAE, un préstamo personal de 6.500 €, el préstamo del coche de 9.800 € y el móvil a plazos. En total, 19.300 €. Paga sus cuotas y puede poner 120 € más al mes. Lucía no existe, pero todas sus cifras están calculadas con el mismo motor que usamos con cada cliente.
1. Apuntas tus deudas
De cada una: lo que te queda por pagar, el interés (TAE) y la cuota mensual. Si no sabes la TAE, marcas «No lo sé» y te decimos dónde encontrarla. Son unos 2 minutos y no necesitas registrarte.
2. Ves tu ahorro, gratis
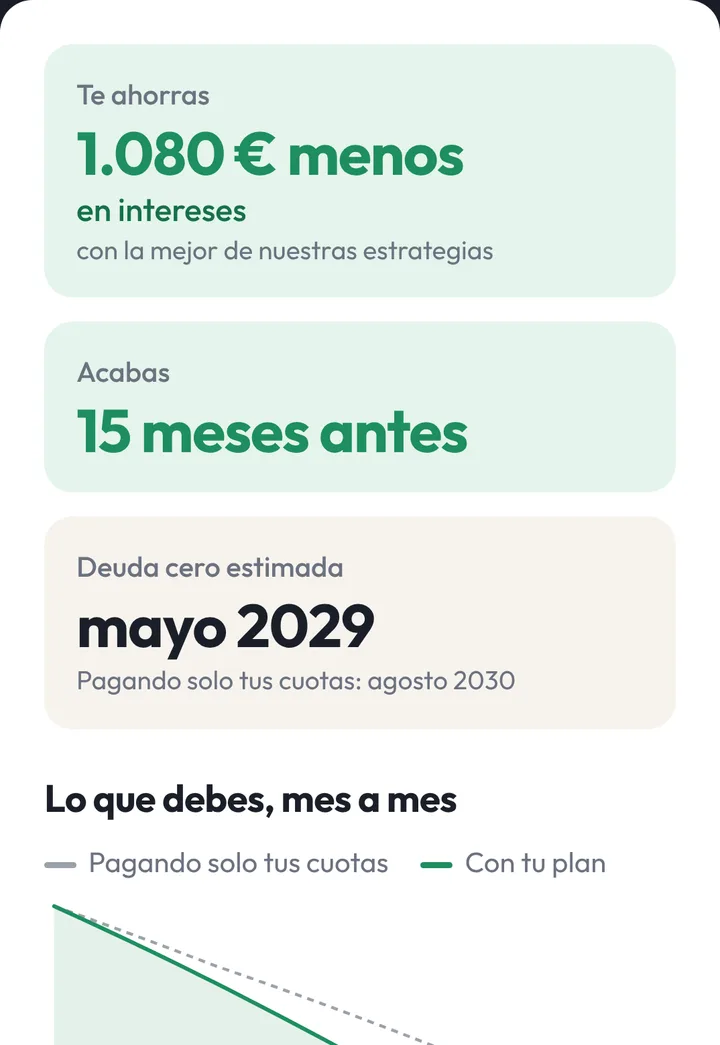
Antes de pagar nada ves cuántos intereses te ahorras ordenando bien tus pagos, cuántos meses antes acabas y tu fecha estimada de deuda cero, con un gráfico de cómo baja tu deuda.
3. Un solo pago
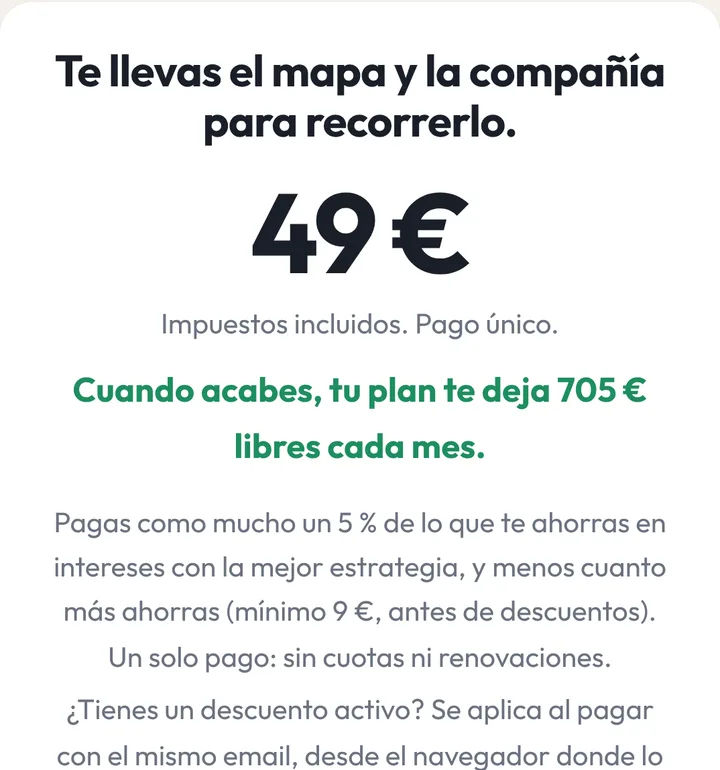
Si el plan te conviene, lo compras con un pago único: como mucho un 5 % de lo que te ahorras en intereses, y menos cuanto más ahorras. Sin cuotas ni renovaciones. Si el plan no te ahorra al menos lo que cuesta, no te lo vendemos.
4. Tu plan, en PDF
Al momento te llega por email: tu situación antes y después, el orden en que atacar tus deudas, el calendario mes a mes y los hitos para celebrar.
5. Tu página «Mi plan»
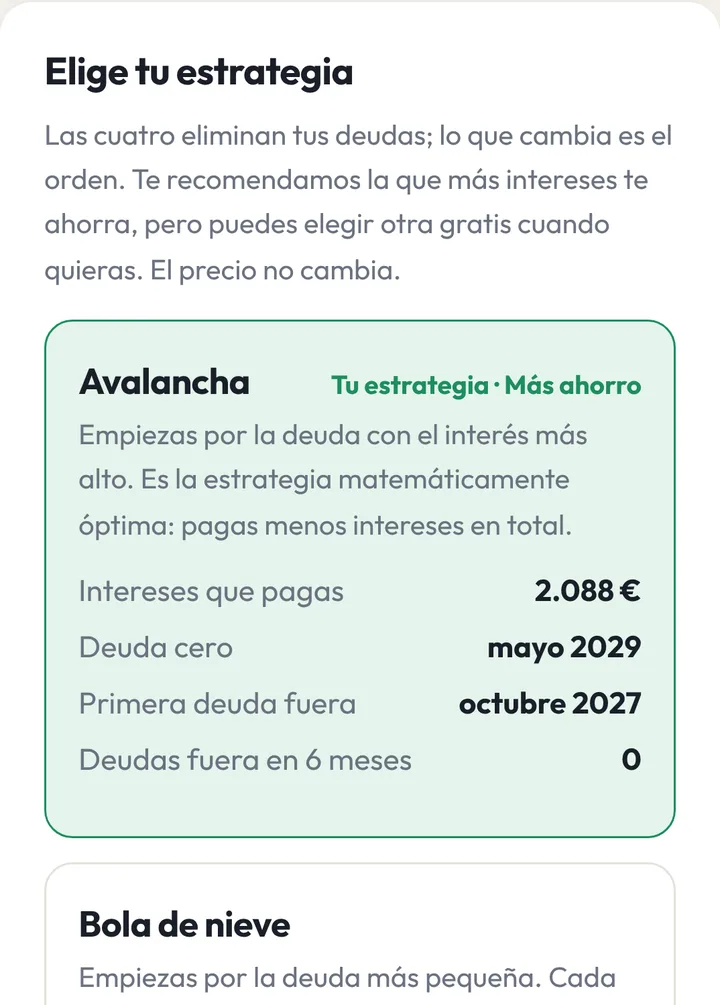
Ves tu avance, tus deudas en orden y las cuatro estrategias comparadas (avalancha, bola de nieve, flujo de caja y línea de meta). Te recomendamos la que más ahorra, pero puedes cambiar a otra gratis cuando quieras.
6. Cada mes, Kwit te escribe
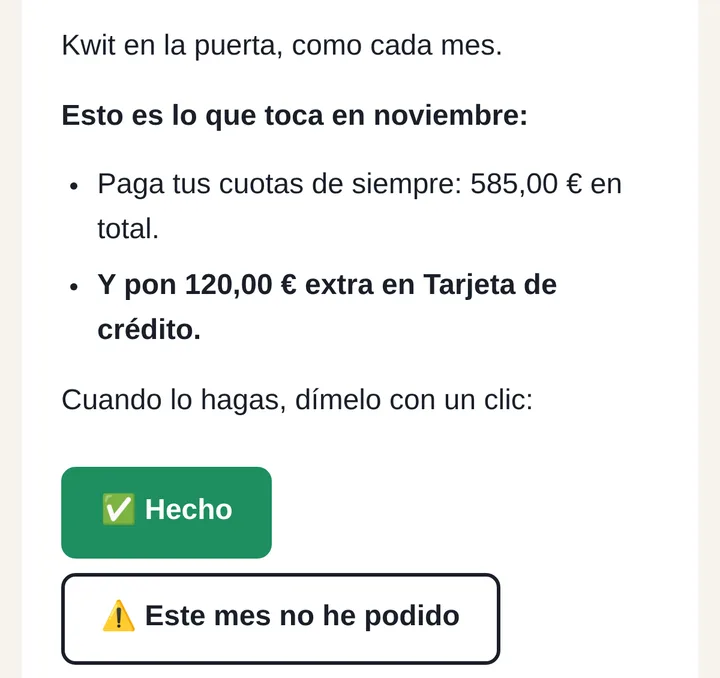
El día que elijas te llega un email corto: qué cuotas pagar y a qué deuda va el dinero extra. Tú contestas con un clic: «Hecho» o «Este mes no he podido».
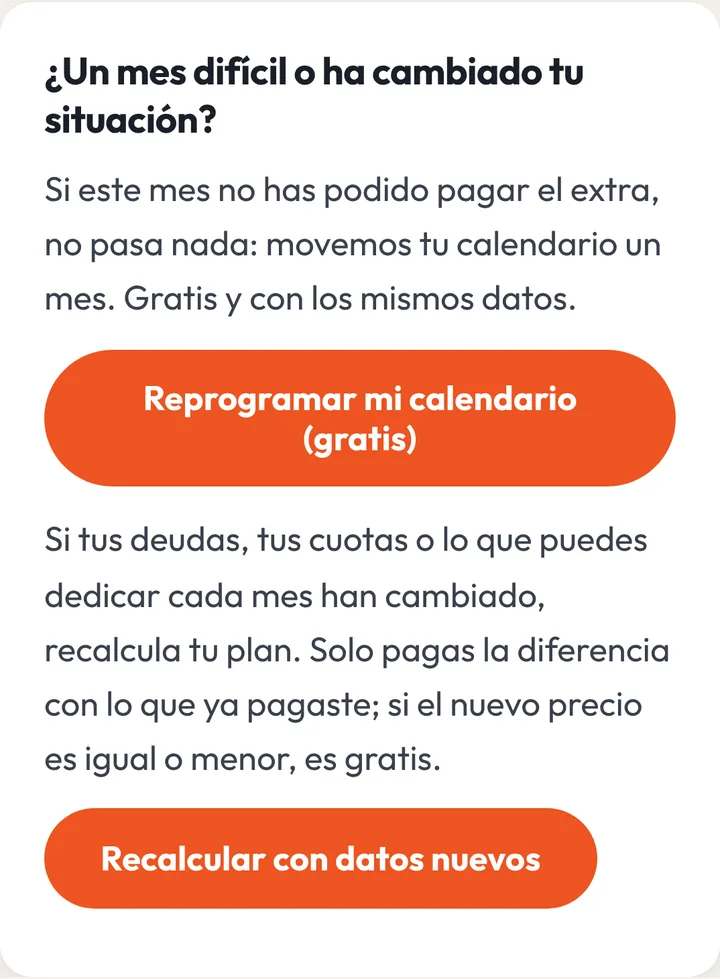
7. ¿Un mes difícil? Se reajusta
Si un mes no puedes poner el extra, movemos tu calendario un mes, gratis y con los mismos datos. Si cambian tus deudas o tus cuotas, recalculas tu plan y solo pagas la diferencia, si la hay.
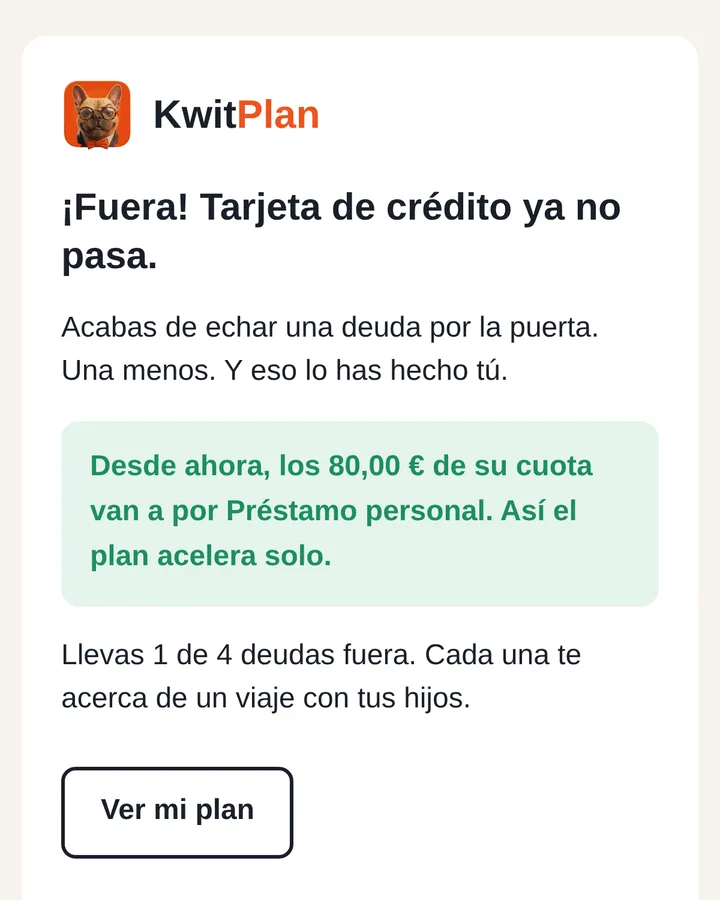
8. Cada deuda que cae, se celebra
Cuando llega la fecha prevista te preguntamos si la has cerrado. Al confirmarlo lo celebramos y te recordamos que su cuota pasa a la siguiente deuda: así cada una cae más rápido que la anterior.
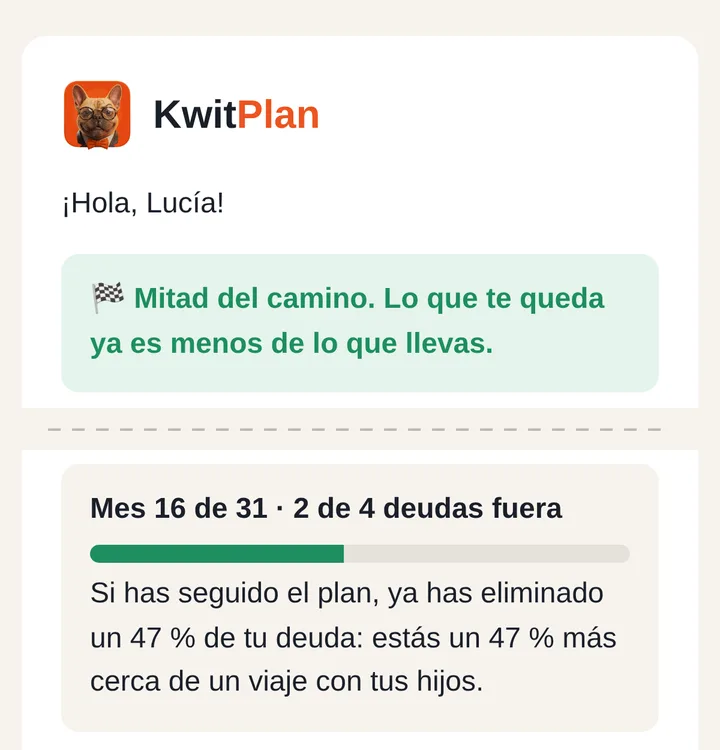
9. Mitad del camino
A mitad del plan te enseñamos cuánto llevas eliminado y te recordamos para qué lo haces: tu meta, con tus palabras.
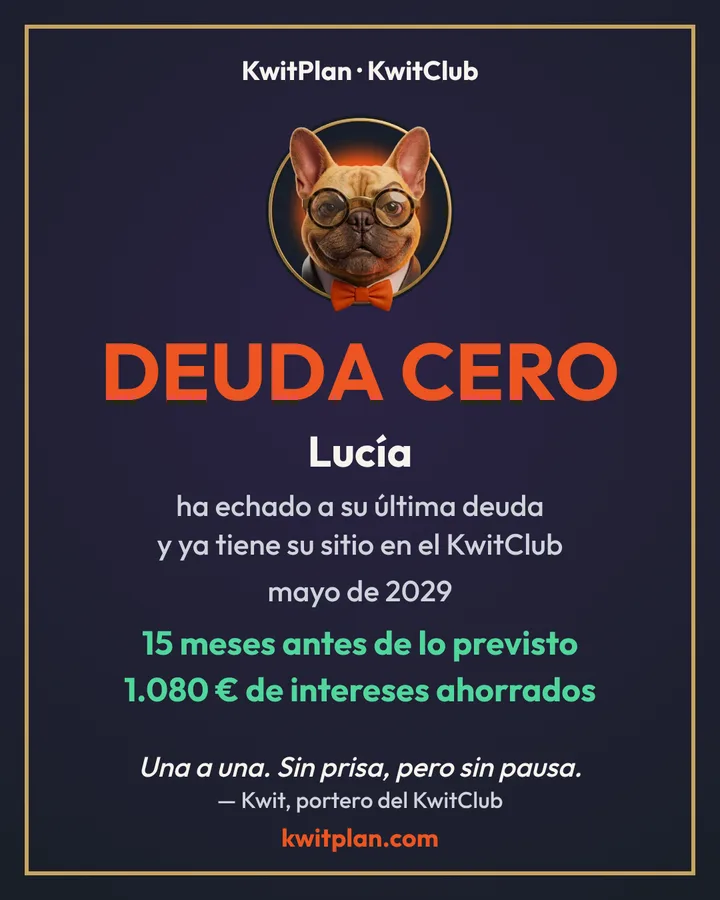
10. Deuda cero
Cuando nos confirmas que has cerrado la última deuda, te llega tu certificado del KwitClub. Lo creas en tu móvil o tu ordenador, con tu nombre o sin él, y tú decides si lo compartes. Después, si quieres, te enseñamos el siguiente paso: la Dignidad Financiera.
Lo que no hacemos
- No te damos préstamos ni te pedimos que pidas uno.
- No negociamos con tu banco ni con tus acreedores.
- No te pedimos claves, números de cuenta ni de tarjeta.
- No cobramos cuotas: un solo pago.
Te damos el mapa y te acompañamos cada mes. Los pagos los haces tú, y el ahorro se cumple si sigues el plan.